Deducciones especiales
Por: Nelson Adarve Rendón y Mauricio Londoño Gómez – Comité Tributario y Contable CCAS
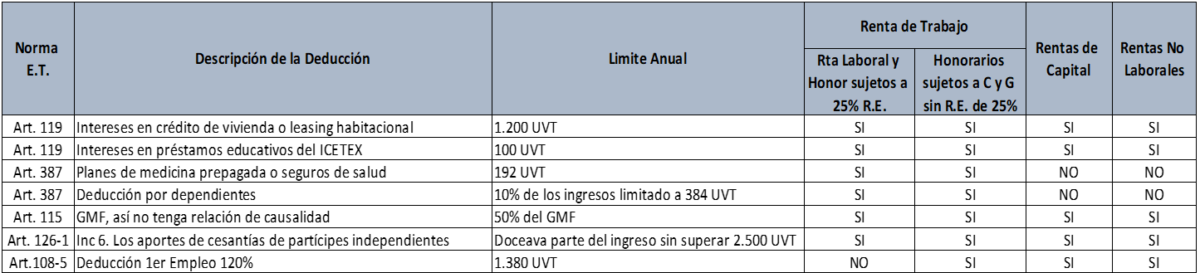
Las deducciones especiales para personas naturales son mecanismos previstos en el Estatuto Tributario que permiten disminuir la base gravable del impuesto sobre la renta, siempre que se cumplan los requisitos y límites establecidos por la ley. En el siguiente recuadro se mencionarán los artículos del Estatuto Tributario (E.T) 119, 387, 115, 126-1 y 108-5, con el propósito de identificar qué conceptos pueden ser deducibles y a qué tipo de ingreso de la cédula general tienen aplicación.
Es importante que el contribuyente no solo contemple estas deducciones especiales en la depuración de su impuesto de renta y complementarios, sino que adicionalmente contemple las rentas exentas de los artículos 206, 126-1 y 126-4 del E.T.
Estas deducciones y rentas exentas estarán sometidas a los limites establecidos por el articulo 336 E.T como se puede evidenciar en la siguiente depuración:
Total de Ingresos recibidos por todo concepto, excepto dividendos y ganancias ocasionales
(-) Ingresos no constitutivos de renta ni ganancia ocasional
(=) Ingresos netos gravables “A”
(-) Costos y gastos (rentas de trabajo, de capital y no laborales)
(=) Renta Líquida “B”
(-) Rentas Exentas “C”
(-) Las deducciones especiales “D”
(=) Renta líquida gravable de la cédula general
La suma de “C” +” D” no puede superar el 40% de “A” sin exceder 1.340 UVT ($70.181.160 – 2026)
Posteriormente a esta depuración, la reforma tributaria del año 2022 ley 2277 adicionó dos deducciones especiales que no quedan sometidas al cálculo anterior y son las siguientes:
Deducción adicional por dependientes:
La primera deducción a que se hace alusión son los 72 UVT ($3.770.928 – 2026) por cada dependiente y hasta cuatro dependientes para los contribuyentes cuyos ingresos provengan de las rentas de trabajo, y la segunda deducción del 1% de las compras de bienes y servicios con factura electrónica con validación previa y que provengan de cualquiera de las rentas que hagan parte de la cédula general.
Para efectos de la deducción por dependientes adicionales se debe de tener claro que la definición es la misma regulada por el parágrafo 2 artículo 387 E.T:
“PARÁGRAFO 2. Definición de dependientes. Para propósitos de este artículo tendrán la calidad de dependientes:
1. Los hijos del contribuyente que tengan hasta 18 años de edad.
2. Modificado. Ley 2411/2024, Art. 2. Los hijos del contribuyente con edad entre 18 y 25 años, cuando el padre o madre contribuyente persona natural se encuentre financiando su educación en instituciones formales de educación superior certificadas por el ICFES o la autoridad oficial correspondiente; o en los programas técnicos de educación no formal debidamente acreditados por la autoridad competente.
3. Modificado. Ley 2411/2024, Art. 2. Los hijos del contribuyente mayores de dieciocho (18) años que se encuentren en situación de dependencia, originada en factores físicos o psicológicos que sean certificados por el Ministerio de Salud y Protección Social o la entidad determinada por las normas vigentes.
4. El cónyuge o compañero permanente del contribuyente que se encuentre en situación de dependencia sea por ausencia de ingresos o ingresos en el año menores a 260 UVT*, certificada por contador público, o por dependencia originada en factores físicos o psicológicos que sean certificados por Medicina Legal, y,
5. Los padres y los hermanos del contribuyente que se encuentren en situación de dependencia, sea por ausencia de ingresos o ingresos en el año menores a 260 UVT*, certificada por contador público, o por dependencia originada en factores físicos o psicológicos que sean certificados por Medicina Legal.”
La deducción por dependientes adicionales a que se refieren el inciso 2 del numeral 3 del artículo 336 E.T y la del artículo 387 E.T aplican únicamente a los ingresos provenientes de rentas de trabajo y un mismo dependiente solo dará lugar a una de estas dos deducciones, excepto cuando se tenga rentas provenientes de una relación laboral y legal o reglamentaria: caso en el cual se podrá aplicar ambas deducciones por un mismo dependiente.
Deducción del 1% de las compras de bienes y/o servicios realizados con factura electrónica:
Para acceder a esta deducción debe tenerse claro que aplica para los ingresos provenientes de la cédula general (rentas de trabajo, rentas de capital y rentas no laborales), sin necesidad de que tengan relación de causalidad con la actividad productora de renta, su límite es de 240 UVT ($12.569.760 – 2026) anuales y se deben cumplir las demás condiciones previstas en la norma, como son:
- No podrá gozar de otro beneficio fiscal.
- Se deberá soportar con factura electrónica con validación previa.
- La factura electrónica deberá estar pagada por cualquier medio del sistema financiero.
- La factura electrónica debe de ser expedida por los obligados a emitirla.
Este flash informativo emitido por el Comité Contable y Tributario de la Cámara de Comercio Aburrá Sur, busca informar al lector de los beneficios relativos a las deducciones especiales a las que tienen derecho las personas naturales en el Impuesto sobre la Renta y Complementarios; por lo cual, invitamos a todos los comerciantes a estar atentos a estas y otras novedades en materia tributaria.
